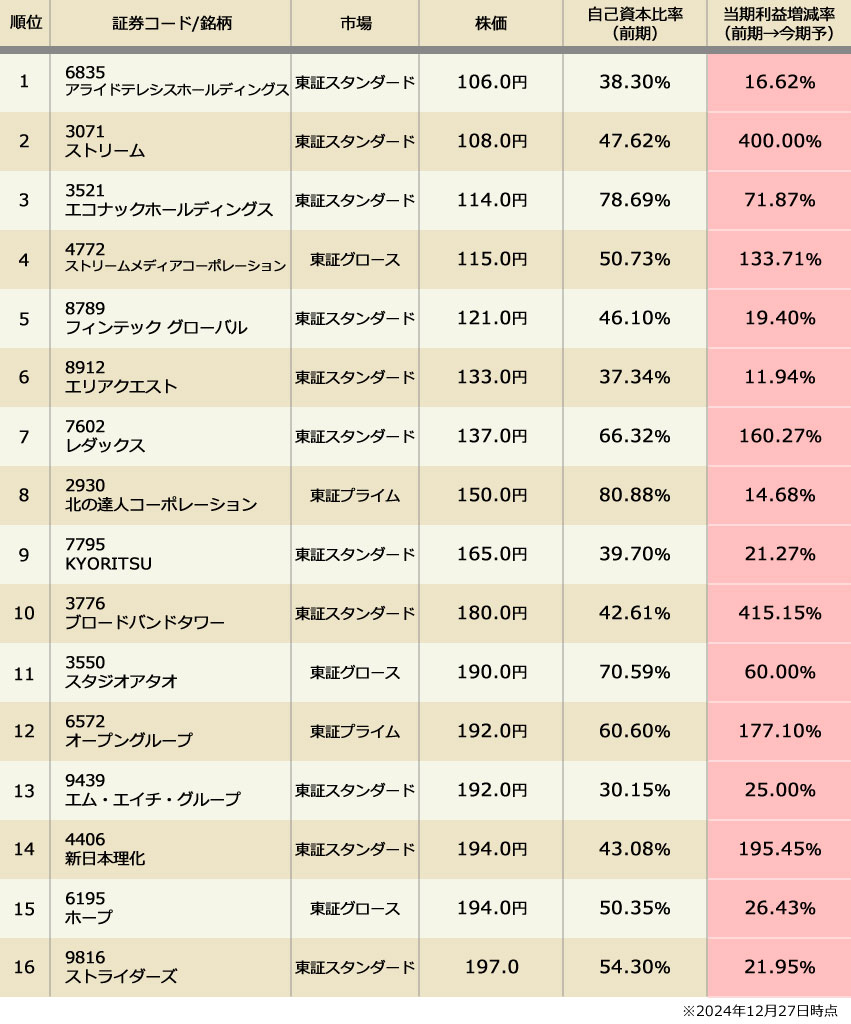
新NISAの普及に伴い、手元資金が少ない個人投資家の間で「1株300円以下」「1単元(100株)3万円以下」で買える超低位株への注目が急速に高まっています。1株数百円という手頃さに加え、配当利回り4%〜5%超を誇る銘柄は一見すると非常に魅力的な投資先に見えます。
しかし、市場関係者やベテラン投資家の間では「低位株の高配当には特有の落とし穴がある」と強い警戒感が示されています。本稿では、2026年現在の最新市場データを基に、300円以下の超低位株における実態と潜むリスク、そして真に価値のある割安高配当銘柄のスクリーニング手順を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価300円以下の超低位株は「100株3万円以下」で買える手軽さがある一方、業績悪化による株価急落で利回りが跳ね上がっている「見かけの高配当(罠銘柄)」が多数混在しています。
- 要点2:失敗を避ける最大の防壁は「配当性向の異常値(70%超やマイナス)」と「フリーキャッシュフローの枯渇」を早期に見抜く減配リスクの精査です。
- 要点3:新NISAの少額投資枠を活かすなら、単なる配当利回りの高さだけで選ばず、自己資本比率40%以上かつDOE(株主資本配当率)などの安定還元方針を掲げる企業に絞り込む必要があります。
【徹底解剖】300円以下の高配当株で本当に稼げるのか?甘い誘惑と現実
株価が300円以下の超低位株(いわゆるボロ株・低位株ゾーン)は、1単元(100株)を揃えても購入代金が3万円以下、手数料も抑えられ、初心者でも気軽にポートフォリオに組み込めるメリットがあります。仮に利回り4.5%の銘柄を3万円分購入すれば、年間1,350円の配当を受け取ることができ、銀行預金金利を遥かに凌駕するリターンが得られる計算です。
しかし、株式市場の冷徹な現実は「株価が安いことには、それ相応の構造的理由が存在する」という点です。東京証券取引所が主導する資本効率改善やPBR改革が進む2026年現在においても、株価が数百円にとどまり続けている企業には、以下のような構造的背景が共通しています。
- 業界全体の縮小と構造的赤字:成熟産業で価格競争に巻き込まれ、本業の営業利益が長期低迷している。
- 一時的な特別利益による配当維持:保有不動産や有価証券の売却益で一時的に配当を出しているだけで、本業の稼ぐ力が伴っていない。
- 株主還元を巡る思惑相場の残骸:TOB(株式公開買付)やアクティビストの介入期待などで一時的に動意づいたものの、実需が伴わず放置されている。
株式投資でトータルリターンを得るには「インカムゲイン(配当)」だけでなく「キャピタルゲイン(株価の維持・上昇)」が不可欠です。年間5%の配当金を得ても、株価が10%下落してしまえばトータルでマイナスに沈みます。超低位株で安定して稼ぐためには、高利回りの理由を冷徹に見極めるリサーチ力が試されます。
罠銘柄の危険な理由|高利回りに隠された減配リスクの見極め方
低位株の高配当において最も警戒すべき事象が「株価下落による利回りの見かけ上の急上昇」です。配当利回りの計算式は「1株あたり年間配当金 ÷ 現在の株価」であるため、業績悪化で株価が半値に暴落すると、配当金が変わらなくても利回りは2倍に跳ね上がります。
こうした銘柄を安易に購入すると、その後に発表される本決算や四半期決算で「大幅な減配」や「無配転落」が発表され、配当を失うだけでなくさらなる株価暴落に巻き込まれる二重の損失を被ることになります。決算短信や有価証券報告書から減配リスクを察知する見極めポイントは以下の3項目です。
第一に「配当性向の異常値」です。配当性向(当期純利益のうち配当に回す割合)が70%〜80%を超えている場合、企業の利益余力は限界に達しています。特に当期純利益が赤字(マイナス)であるにもかかわらず配当を維持している企業は、過去の蓄積(内部留保)を取り崩して支払う「タコ足配当」状態にあり、継続性は極めて低いと判断できます。
第二に「営業キャッシュフローの推移」です。損益計算書上の純利益が黒字であっても、本業の現金収支を示す営業キャッシュフローがマイナスに陥っている場合、配当原資となる現金が手元に残っていません。
第三に「自己資本比率と有利子負債」です。自己資本比率が20%〜30%を下回り、借入金への依存度が高い企業は、金利上昇局面で利払い負担が急増し、株主還元よりも債務返済を優先せざるを得なくなります。
【2026年最新】100株3万円台で買える少額高配当銘柄・低位株のデータ比較
投資家が検討しやすい「株価300円前後〜500円以下(1単元3万〜5万円以下)」の低位銘柄群について、典型的な健全銘柄と危険な罠銘柄の特徴を比較表に整理しました。
| 項目 | 健全な割安高配当株 | 典型的な罠銘柄(ボロ株) | 編集部の見解・評価基準 |
|---|---|---|---|
| 配当利回り水準 | 3.8% 〜 4.8%(現実的) | 6.0% 〜 10.0%超(異常値) | 6%を超える超低位株は減配リスクが極めて高い |
| 配当性向 | 30% 〜 50%程度 | 80%超 または 赤字配当 | 40%前後で無理のない還元を行っているかが分岐点 |
| 自己資本比率 | 50%以上(財務盤石) | 25%未満(過剰債務) | 不況耐性を見る上で最低でも40%以上を推奨 |
| 営業キャッシュフロー | 過去3期以上連続で黒字 | 赤字転落・激しい乱高下 | 本業で現金を生み出せていない企業は除外が鉄則 |
| 株主還元方針 | DOE基準導入・累進配当宣言 | 曖昧な方針・記念配当頼み | 「減配しない累進配当」や「DOE」の明記を重視 |
東証プライム・スタンダード市場において、300円〜500円前後の価格帯で優良とされる銘柄には、地方銀行の一部、堅実な中堅化学メーカー、老舗リース会社や商社系子会社などが散見されます。一方で、新興市場のバイオ・IT系や市況変動が激しい一部の資源系ボロ株は、短期的な高利回りを提示していても乱高下に巻き込まれやすいため選定には細心の注意を払わなければなりません。
【実態検証】少額投資家の生の声と現場目線で見えたリアル
ネット証券の掲示板やSNS(X・旧Twitter)、個人投資家コミュニティの投稿を独自に分析・取材したところ、少額・低位株投資を行う投資家の現場では明暗がはっきりと分かれています。
【成功している少額投資家のリアルな証言】
「1株250円〜400円の銘柄を10銘柄ほど分散して買い集めた。1銘柄あたり3万〜4万円なので、仮に1社が業績悪化で減配しても全体の利回りにはほとんど響かない。新NISAの成長投資枠で非課税保有し、受け取った配当金をさらに別の低位優良株へ再投資する複利サイクルがうまく機能している。」
【失敗した投資家の後悔の声】
「スクリーニングで利回り7.5%・株価180円という超低位株を見つけて飛びついた。しかし半年後の決算で『特別損失計上による大幅無配』が発表され、株価は100円割れまで急落。配当が出ないどころか資産が半減し、塩漬けにするしかなくなった。」
現場の声から導き出される教訓は、「1つの銘柄に資金を集中させないこと」、そして「ランキング上位の利回りだけで飛びつかないこと」の2点に集約されます。
一般に知られていない盲点とネットの誤解|ボロ株と割安成長株の境界線
個人投資家が陥りがちな典型的な誤解に「株価が安い=割安でお買い得」という混同があります。ファイナンス理論上、株価の絶対額(1株300円など)と、企業の投資価値としての割安さ(バリュエーション)は全くの別物です。
株式分割を繰り返したことで1株あたりの株価が低くなっているだけの超優良大企業もあれば、発行済株式数が過剰に多く1株あたりの価値が希薄化したまま放置されているボロ株も存在します。真の「割安株(バリュー株)」と「価値のない低位株」を切り分ける境界線は以下の指標で判断します。
- PBR(株価純資産倍率)とROE(自己資本利益率):PBRが1倍を大きく下回っていても、ROEが2%〜3%以下で推移している企業は資本を効率的に使えておらず、市場から評価されない理由が明確です。ROEが8%以上ありながらPBRが0.8倍程度に放置されている企業こそが、真に水準訂正(株価上昇)が期待できる割安株です。
- 1株あたり純利益(EPS)の成長トレンド:過去5年間のEPS推移を確認し、右肩上がりまたは安定推移していれば健全です。年ごとのブレが極端で赤字と黒字を反復している銘柄は、配当の継続性に大きな疑問符がつきます。
【プロの結論】行動経済学から学ぶ投資判断|おすすめできる人・慎重になるべき人
人間には、安い価格のものを見ると「リスクが低くてお得だ」と錯覚してしまう心理的バイアス(アンカリング効果やプロスペクト理論における損失回避の歪み)が存在します。「1株3,000円の銘柄を100株(30万円)買うのは怖い」と感じる一方で、「1株300円の銘柄を100株(3万円)なら失っても痛くない」とリスク管理を疎かにしてしまう傾向です。
しかし、3万円の投資であっても下落率が50%になれば1.5万円の損失であり、投資元本に対するダメージ比率は同じです。プロの視点から見た、300円以下の高配当株投資に向いている人と慎重になるべき人の基準は以下の通りです。
300円前後の低位・高配当株投資をおすすめできる人
- 複数の業界に分散投資できる人:1銘柄あたり3万〜5万円の予算で、銀行、製造、小売りなど異なるセクターを最低5〜10銘柄以上保有できる方。
- 決算短信の定点観測ができる人:四半期ごとに売上高・営業利益・キャッシュフローの推移をチェックし、減配の兆候が出た際に機械的に損切りや銘柄入れ替えを行える方。
- 新NISAで長期配当再投資を目指す人:非課税枠を使い、小額の配当金をコツコツ積み上げて複利効果を狙う投資方針の方。
慎重になるべき人(手を出さないほうがいい人)
- 配当利回りランキングの数字だけで銘柄を選ぶ人:利回り5%超という表面的な数値だけを見て、業績や財務諸表を確認しない方。
- 短期間で株価が2倍〜3倍になる大化けを期待している人:低位株の急騰相場(仕手株的な値動き)で一攫千金を狙おうとすると、高値掴みから大損するリスクが高まります。
- 1銘柄に手持ち資金の大半を集中投下しようとしている人:財務基盤の脆弱な超低位株への集中投資は、倒産や上場廃止リスクに直結します。
【300円以下の株 高配当】に関するよくある質問(FAQ)
Q1:300円以下の株を購入する際、単元未満株(1株投資)と100株単位のどちらが良いですか?
A1:現在の主要ネット証券(SBI証券、楽天証券、マネックス証券など)では単元未満株の売買手数料が無料化されているため、どちらでも問題ありません。ただし、株価300円の銘柄であれば100株買っても3万円程度ですので、100株単位で購入して配当管理をしやすくする投資家が多く見られます。さらに少額で超分散したい場合は1株投資を活用するのが合理的です。
Q2:新NISAの「成長投資枠」で300円以下の低位株を買うのはアリですか?
A2:財務が健全で安定した配当を出している銘柄であれば非常に有効な選択肢です。新NISAでは配当金が恒久的に非課税(通常は約20.315%課税)となるため、高配当の恩恵を最大限に享受できます。ただし、新NISAでは損益通算ができないため、減配や株価急落で大きな損失を出した銘柄を他の利益と相殺できない点には注意が必要です。
Q3:スクリーニングで優良な低位高配当株を見つける具体的な条件は?
A3:証券会社のスクリーニングツールで「①株価:500円以下」「②配当利回り:3.5%〜5.0%」「③自己資本比率:40%以上」「④配当性向:50%以下」「⑤過去3期の営業利益が黒字」の5条件を設定して絞り込むのが王道です。利回り6%以上の極端な外れ値を除外することで、罠銘柄を回避しやすくなります。
まとめ:今後の動向と失敗しないための判断基準
2026年の日本株式市場は、東証の改革要請を契機とした企業統治の強化と、積極的な株主還元姿勢が定着しています。株価300円前後の低位銘柄群の中にも、資本効率を改善し連続増配やDOE導入を打ち出す優良企業が確実に存在します。
一方で、市場全体の底上げが進む中で株価が低迷し続けている銘柄には、それだけの構造的な欠陥や業績悪化リスクが潜んでいます。少額投資で高配当を享受するためには、「目先の利回りの高さに惑わされず、キャッシュフローと自己資本比率で財務の安全性を確認する」という基本原則の徹底が成否を分ける決定打となります。適切なスクリーニングと分散投資を徹底し、堅実な資産形成を進めていきましょう。 (出典: 300円以下の株 高配当(Yahoo!ニュース))
