「年金は65歳から受け取るもの」という固定観念にとらわれ、本来受け取れるはずの数十万円から数百万円もの給付金を放置してしまうケースが後を絶ちません。昭和60年の年金制度改正に伴う経過措置として創設された「特別支給の老齢厚生年金」は、条件に合致する対象者だけに認められた法的な権利です。しかし、この給付は国から自動的に口座へ振り込まれることは一切なく、受給者本人が自ら書類を揃えて届け出る「申請主義」が厳格に貫かれています。
日本年金機構から届く緑色の封筒を「まだ先のこと」と放置したり、本来の受給権発生日より前に提出して差し戻されたり、さらには「繰り下げて増やそう」と勘違いしたまま請求権を失効させてしまうトラブルが後を絶ちません。本稿では、受給開始年齢に到達する方や未請求のまま放置している方に向けて、支給開始の正確なタイミング、必要書類の簡素化ルール、在職中の減額リスク、そして損をしないための全手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申請書は受給開始年齢の3カ月前に届くが、提出できるのは「誕生日の前日(受給権発生日)」以降であり、早すぎる提出は受理されない。
- 要点2:特別支給の老齢厚生年金は繰り下げ増額ができず、5年を過ぎると受給権が順次時効で消滅するため、放置によるメリットは皆無である。
- 要点3:在職中の給与との兼ね合い(在職老齢年金の基準額50万円)や雇用保険給付との併給調整により、受給額が一部または全額停止される条件を事前に把握しておく必要がある。
【2026年最新】特別支給の老齢厚生年金受給要件と生年月日別支給開始年齢一覧
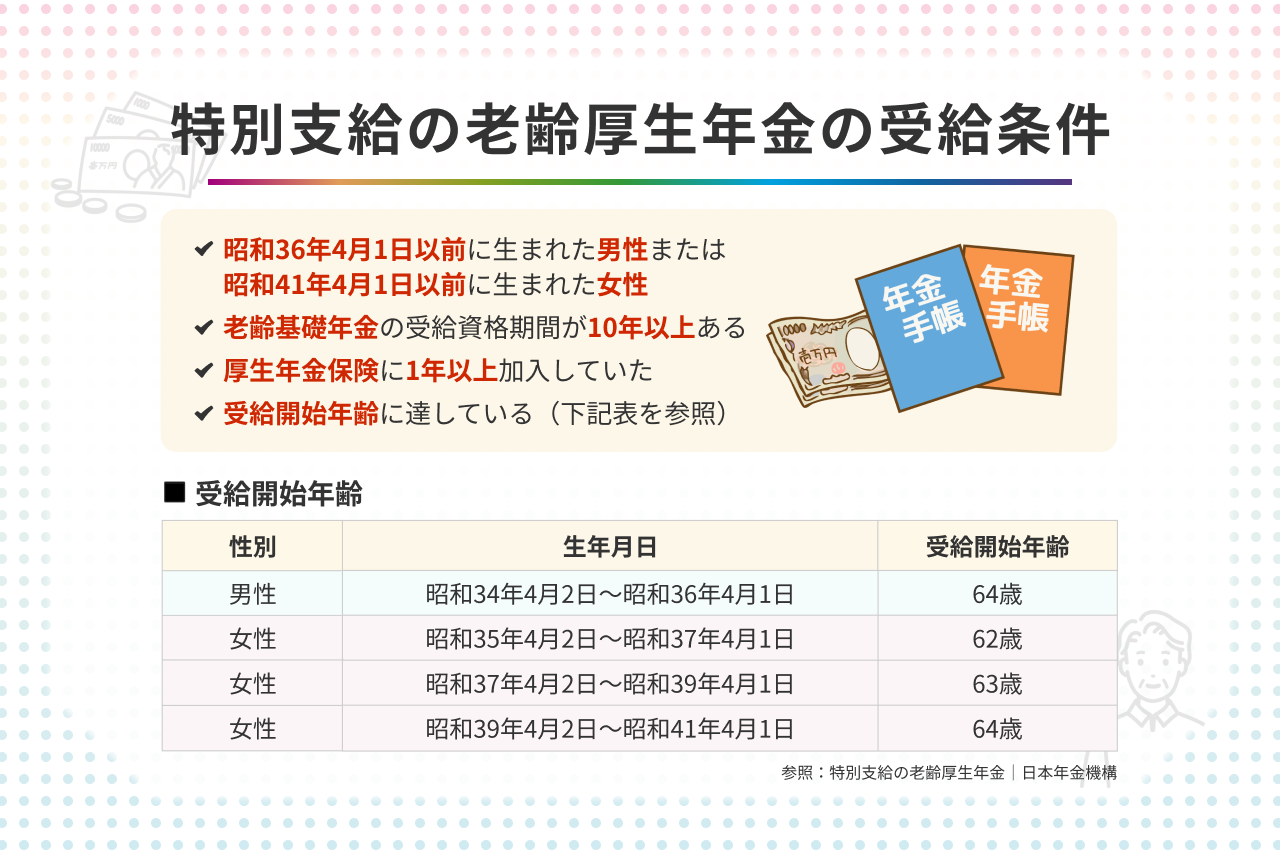
特別支給の老齢厚生年金を受給するには、法律で定められた明確な基準を満たさなければなりません。具体的には、公的年金の受給資格期間(保険料納付済期間や免除期間の合計)が10年以上あり、なおかつ厚生年金保険の加入期間が1年以上あることが必須条件です。かつて60歳から支給されていた厚生年金の受給開始年齢を段階的に65歳へと引き上げる激変緩和措置として機能してきました。
対象となる生年月日は性別によって異なり、男性は昭和36年(1961年)4月1日以前生まれ、女性は昭和41年(1966年)4月1日以前生まれに限定されています。現在、男性の対象世代はすでに全員が65歳に到達していますが、過去の未請求分を時効(5年)の範囲内で遡って一括請求できるケースが依然として見受けられます。一方、女性の対象世代においては、昭和39年4月2日〜昭和41年4月1日生まれの「64歳支給開始世代」などが現在まさに手続きの最盛期を迎えています。
| 対象生年月日(男性) | 対象生年月日(女性) | 報酬比例部分の支給開始年齢 | 編集部の見解・注意点 |
|---|---|---|---|
| 昭和28年4月2日〜昭和30年4月1日 | 昭和33年4月2日〜昭和35年4月1日 | 61歳 | 男性・女性ともに65歳到達済み。過去分の未請求は時効に注意。 |
| 昭和30年4月2日〜昭和32年4月1日 | 昭和35年4月2日〜昭和37年4月1日 | 62歳 | 65歳以降の本来支給への切り替え手続きと併せて確認が急務。 |
| 昭和32年4月2日〜昭和34年4月1日 | 昭和37年4月2日〜昭和39年4月1日 | 63歳 | 女性該当者は65歳手前。受給権の確認漏れが多発するゾーン。 |
| 昭和34年4月2日〜昭和36年4月1日 | 昭和39年4月2日〜昭和41年4月1日 | 64歳 | 女性は現役受給世代。請求書到着後、誕生日前日に即提出すべき。 |
| 昭和36年4月2日以降生まれ | 昭和41年4月2日以降生まれ | 支給なし(65歳〜) | 特厚制度の対象外。65歳からの本来支給(老齢基礎・厚生)へ完全移行。 |
日本年金機構の受給要件定義において、支給されるのは原則として過去の加入記録と給与額に基づいて計算される「報酬比例部分」のみとなります。定額部分が上乗せされる時代は過ぎ去り、現在は限られた例外(障害者特例や長期加入者の特例)を除き、65歳までのつなぎ資金として報酬比例部分を受け取る仕組みとなっています。
年金請求書いつ届く?日本年金機構の申請手続きと受給開始日の鉄則
日本年金機構の公式発表によると、特別支給の老齢厚生年金を受け取る権利が発生する方に対し、受給開始年齢に到達する3カ月前に「年金請求書(事前送付用)」および案内リーフレットが送付されます。この封書には、基礎年金番号、氏名、生年月日、性別、住所、これまでの年金加入記録があらかじめ印字されています。
ここで多くの申請者が直面する最大の落とし穴が「提出日」の厳格な制約です。書類が届いたからといって、すぐに年金事務所へ提出したり郵送したりしても受け付けてもらえません。法律上の受給権が発生するのは「誕生日の前日」と定義されているため、申請書の受付開始日も誕生日の前日以降と厳格に定められています。
例えば、10月15日生まれの方の場合、法律上の加齢日は「10月14日」となります。そのため、10月14日より前に提出した請求書は受理されず、郵送の場合は書類一式がそのまま返送されてしまう事態に陥ります。日本年金機構の申請窓口でも「誕生日前日以降にお持ちください」と指導されるため、3カ月前に書類が届いたら記載内容の確認と添付書類の収集を進め、誕生日の前日を迎えた瞬間に速やかに提出するのが最短受給の鉄則です。
特別支給の老齢厚生年金必要書類と手続き|マイナンバー連携で大幅簡素化
公的年金の手続きといえば、大量の公的証明書を集めなければならないイメージが根強く残っています。しかし、社会保障・税番号(マイナンバー)制度の本格連携により、現在の添付書類は劇的に簡素化されています。基礎年金番号とマイナンバーが紐づいている方であれば、かつて必須だった住民票の写しや所得証明書など、およそ8割の添付書類が原則省略可能となっています。
実際に年金請求書へ添付する主な必要書類は、以下の通り明確に整理できます。
- 年金請求書(事前送付用):同封されている書類に必要事項(電話番号、振込先口座等)を自筆で記入。
- 受取先金融機関の通帳またはキャッシュカードのコピー:本人口座の確認用。金融機関の窓口で請求書に口座確認印を押印してもらうか、通帳のコピーを添付。※マイナポータル等で登録済みの公金受取口座を利用する場合は、通帳コピーの添付も省略可能です。
- 本人確認書類:マイナンバーカード(両面コピー)、または運転免許証等の公的身元確認書類。
- 戸籍謄本(戸籍全部事項証明書):※原則不要ですが、加給年金の対象となる配偶者や子がいる「例外特例」に該当する場合のみ提出が求められます。
手続き方法は、年金事務所の窓口へ直接持参する方法のほか、同封の返信用封筒を用いた郵送提出、さらにはマイナポータルを経由した電子申請にも対応しています。窓口申請を選択する場合は、待ち時間を回避するために「日本年金機構の予約受付専用電話」またはWeb来訪予約サービスを活用し、事前予約を済ませておくことが現場での鉄則です。
繰り下げ受給できない理由と「年金時効5年」の真相|放置は絶対NGの落とし穴
老後資金の設計において「年金は受給開始を遅らせるほど、1カ月あたり0.7%ずつ生涯受給額が増額する」という知識を持つ方が増えています。しかし、これを特別支給の老齢厚生年金に当てはめて放置してしまうと、取り返しのつかない致命的な損失を招きます。特別支給の老齢厚生年金には繰り下げ増額の制度が存在しないためです。
年金の繰下げ受給が認められているのは、本来の支給開始年齢である「65歳到達時」から受給する老齢基礎年金および老齢厚生年金に限られます。60歳〜64歳の間に対象となる特別支給の老齢厚生年金は、受取を遅らせても受給額は1円たりとも増えません。請求を先送りにした期間の給付金は、単に受け取りを遅延させているだけの状態に過ぎないのです。
さらに恐ろしいのが「年金時効5年」の壁です。公的年金の給付を受ける権利は、基本権が発生した日から5年を経過した月分から、法律の規定(会計法および国民年金法・厚生年金保険法)に基づき、月単位で順次時効消滅していきます。
「65歳になって本来の年金を請求するときに、過去の分もまとめて貰えばいいだろう」と高を括っていると、受給権発生から5年以上が経過した過去の支給分は国庫に帰属し、二度と取り戻せなくなります。生涯受給額を最大化させる唯一の正解は、特別支給の老齢厚生年金は受給権発生と同時に満額受給し、65歳から始まる本来の年金についてのみ繰り下げ受給を検討するという切り分けです。
働きながらもらう注意点|在職老齢年金の支給停止基準と高年齢雇用継続給付の併給調整
受給対象年齢に達しても会社員として働き続ける場合、給与額と年金額のバランスによって支給停止が発生する「在職老齢年金制度」に十分警戒しなければなりません。毎月の給与(標準報酬月額)と直近1年間の賞与を12で割った額の合計を「総報酬月額相当額」、特別支給の老齢厚生年金の月額を「基本月額」と呼び、これら2つの合計額が基準値を超えると年金が削られます。
この支給停止調整開始額は、法律の規定により改定が行われており、月額50万円が境界線となっています。合計額が50万円以下の場合は年金が全額支給されますが、50万円を超えた部分については「超えた額の2分の1」に相当する年金が支給停止となります。給与が高額であるほど停止額が膨らみ、場合によっては特別支給の全額が支給停止となるケースも珍しくありません。
さらに見落とされがちなのが、雇用保険から支払われる「高年齢雇用継続給付」との併給調整です。60歳以降も継続雇用され、賃金が60歳到達時点の75%未満に低下した労働者に対して給付される制度ですが、この給付金を受けると、特別支給の老齢厚生年金から標準報酬月額の最大数%(制度改定動向により最大6%〜10%)が上乗せで支給停止されます。在職老齢年金による停止と雇用保険による停止が二重に重なり、手取りシミュレーションが大幅に狂ってしまう現場トラブルが頻発しています。
なお、特別支給の老齢厚生年金には原則として「加給年金(年金の家族手当)」は付きません。しかし、厚生年金の加入期間が44年以上ある方が退職した場合に適用される「長期加入者の特例」、あるいは所定の障害状態にある場合の「障害者特例」に該当した場合には、特別支給であっても定額部分が支給され、一定の要件を満たす配偶者がいれば加給年金(年額約40万円超)が前倒しで加算されるという例外的な恩恵も存在します。
【実態検証】初回振込日はいつ?申請から口座入金までのリアルなスケジュールと制度の動向
「申請書を提出したのに、翌月になっても口座に年金が振り込まれない」と年金事務所へ問い合わせる受給者は後を絶ちません。公的年金の手続きにおいて、書類提出から初回の現金着金までには一定のタイムラグが存在します。事務処理の現場では、年金請求書の受付から決定処理、支払通知の発行までに約3カ月〜4カ月の期間を要するのが通例です。
具体的なスケジュール感として、誕生日の前日に申請書を提出した場合、およそ1カ月〜2カ月後に日本年金機構から「年金決定通知書・年金証書」が簡易書留等で届きます。証書が手元に届いてからさらに約1カ月〜1.5カ月後、偶数月(2月、4月、6月、8月、10月、12月)の15日(土日祝の場合は直前の平日)に、過去の未払い月分がまとまって初回振込されます。
例えば、6月に権利が発生して申請書を提出した場合、7月〜8月に年金証書が届き、初回の振込は10月15日となります。この初回振込時には、受給権が発生した翌月分(7月分)から直近月分までが一括して支払われます。年金は「翌月後払い」が原則であるため、権利発生月の当月分は支給されず、翌月分からが支給対象となる点も資金繰りの計算で外せないポイントです。
2026年現在の年金制度改革論議においては、平均余命の延伸と現役世代の減少を背景に、在職老齢年金の基準額引き上げや撤廃の議論、さらには高年齢雇用継続給付の段階的縮小が着実に進められています。女性を対象とした特別支給の老齢厚生年金もいよいよ制度の最終局面を迎えており、過渡期の経過措置としての歴史的使命を終えようとしています。だからこそ、今まさに受給権を持つ世代は、自らの権利を正確に把握し、確実に回収し切る姿勢が求められます。
【プロの結論】「知る者だけが得をする」行政手続きの構造リスクと判断基準
公的年金制度は、個人の権利を保護する強固なセーフティネットである反面、受給者が能動的に意思表示を行わない限り給付が実行されない「申請主義」という冷徹な構造を内包しています。特別支給の老齢厚生年金における時効問題や繰下げ不可のルールは、行政手続きのリテラシーが個人の資産形成に直結することを示す典型例です。
申請にあたって迷う必要はありません。「受給資格があるすべての対象者は、誕生日前日にただちに申請すべき」というのがファイナンシャル面からの唯一の結論です。たとえ在職老齢年金によって全額支給停止になる見込みであったとしても、受給権の裁定請求手続き(権利の確定)だけは必ず済ませておかなければなりません。退職や給与減額によって停止が解除された際、権利確定手続きが完了していなければ、再計算と支給再開が大幅に遅れてしまうためです。
【特別支給の老齢厚生年金の申請】に関するよくある質問(FAQ)
Q1:年金請求書を誕生日の前日より前に年金事務所へ郵送してしまった場合、どうなりますか?
A1:受給権が発生していない段階での請求書は法的に受理できないため、年金事務所から書類一式がそのまま返送されるか、誕生日の前日まで保管された後に処理されます。無用な郵便事故や処理の遅延を防ぐためにも、必ず誕生日の前日以降に消印が押されるよう投函してください。
Q2:現在、会社員としてフルタイム勤務しています。受給手続きをすると会社に知られてしまいますか?
A2:特別支給の老齢厚生年金の申請を行ったこと自体が、日本年金機構から勤務先へ直接通知されることはありません。ただし、日本年金機構は厚生年金被保険者データ(給与額・賞与額)を把握しているため、在職老齢年金の仕組みに則って自動的に支給停止額が計算されます。
Q3:65歳になったら、特別支給から本来の年金へ自動的に切り替わりますか?
A3:自動的には切り替わりません。65歳を迎える誕生月の初旬に、日本年金機構からハガキ形式の「年金請求書(国民年金・厚生年金保険老齢給付)」が届きます。氏名や受給選択(繰下げの有無)を記入して返送することで、特別支給から本来支給(老齢基礎年金+老齢厚生年金)への切り替えが完了します。
Q4:失業保険(基本手当)を受給する場合、年金はどうなりますか?
A4:ハローワークで求職の申し込みを行い、雇用保険の基本手当(失業保険)を受給している期間中は、特別支給の老齢厚生年金は全額支給停止となります。基本手当の日額と年金の月額を比較し、どちらを受給する方が家計にとって有利かを事前に試算したうえで手続きを進める必要があります。
まとめ:期限内の確実な手続きで老後資金の取りこぼしを防ぐ
特別支給の老齢厚生年金は、65歳までの生活を支える貴重な公的給付であり、受給権を持つ世代だけに許された正当な権利です。3カ月前に届く事前送付用請求書を確認し、受給権が発生する「誕生日の前日」を迎えた瞬間に速やかに提出することが、初回振込までのタイムラグを最短化し、大切な老後資金を取りこぼさないための確実な防衛策となります。
「繰り下げで増える」という誤った思い込みや、5年の時効による権利消滅の落とし穴に巻き込まれることなく、必要書類の簡素化ルールを活用して着実に受給手続きを完了させることが不可欠です。制度の変わり目だからこそ、正しい知識を行動に移し、盤石な老後生活の基盤を築いてください。 (出典: 特別 支給 の 老齢 厚生 年金 申請(Yahoo!ニュース))
