街で見かける壮麗な寺社や新興宗教の巨大施設を目にするたび、「宗教法人は税金を払っていないから優遇されている」「坊主丸儲けはずるい」といった声を耳にすることは少なくありません。景気の低迷や増税論議が過熱する局面では、宗教法人に対する課税特権への風当たりはひときわ強まり、SNSやネット掲示板でも激しいバッシングが巻き起こります。
しかし、「宗教法人は一切税金を払わなくてよい」という言説は、税法上の事実とは大きくかけ離れています。実際には、非課税となる対象は厳密に線引きされており、事業内容や資産の使途によっては一般企業と同様、あるいはそれに準じた納税義務が発生しています。本記事では、宗教法人がなぜ非課税とされているのかという根本的な法意から、お布施や収益事業を取り巻くリアルな税務構造、さらには近年水面下で問題視される法人買収の罠まで、国税庁の基準や最新の法改正議論を交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「法人そのもの」ではなく「宗教活動から生じた所得」であり、住職や神職個人の給与には一般人と同じく所得税や住民税が課される。
- 要点2:収益事業(物品販売や駐車場など)には法人税が課されるが、普通法人の実効税率より低い「軽減税率(年800万円超19%、800万円以下15%)」や「みなし寄付金制度」という優遇措置が存在する。
- 要点3:歴史的な「信教の自由」と「国家と宗教の分離」を守るための非課税枠組みである一方、不活動法人の売買を通じた不当な節税対策に対しては国税当局の監視が急激に厳格化している。
【噂の真相】なぜ非課税なのか理由と「ずるい」と批判される優遇の法的根拠
一般の人々が汗水垂らして納税するなか、なぜ宗教法人だけが税負担を免除される場面が多いのか。その根底には、単なる政策的な配慮を超えた、国家の統治機構と歴史的経緯に根ざした憲法上の要請が存在します。
最大の論拠となるのが、憲法第20条と信教の自由、およびそれに付随する政教分離原則です。近代国家において「課税権の行使」は、時に特定の団体に対する強力な統制や弾圧の手段になり得ます。もし国家が宗教活動の収入に対して恣意的に課税を認めれば、「どの宗教活動が公益で、どれが課税に値するか」を税務当局という国家権力が査定・介入することになりかねません。かつて国家神道を事実上の国教とし、特定の宗教団体を弾圧した戦前の痛烈な反省から、信教の自由を担保するために「宗教活動そのものから国家が利益を得ない(課税しない)」という基本思想が確立されました。
また、税理士ら税務の専門家が指摘するように、お布施や初穂料、献金といった金銭は、役務の提供に対する「対価」ではなく、信仰心に基づく一方的な「贈与(寄附)」の性質を持ちます。担税力(税金を負担する力)の観点からも、信者がすでに所得税を支払った後の手取りから差し出した浄財に対し、法人格を通じて二重に課税することは理論的にも馴染まないという解釈が採られてきました。
しかしながら、こうした憲法上の高潔な理念がある一方で、世間から「宗教法人の優遇措置批判」が絶えないのは、宗教活動の周辺に広がるグレーゾーンの存在と、巨額の蓄財を行う一部団体の派手な動向が可視化されているためです。
宗教法人税金の仕組みを解剖|お布施・収益事業・固定資産税の境界線
宗教法人にまつわる税金を正確に捉えるには、「本来の宗教活動」と「それ以外の活動」を冷徹に切り分ける税務ルールを把握する必要があります。すべてが無条件に非課税になるわけではありません。
お布施の税務上の扱いと物品販売のシビアな判定
信者から寺社へ納められる読経料、戒名料、お布施、初穂料などは、反対給付(対価)を伴わない喜捨であるため、お布施の税務上の扱いとしては法人税の非課税所得に分類されます。同様に、お守り、お札、おみくじの頒布も、原材料費に対して極端に高額に見える場合であっても、宗教的信念の象徴としての付加価値とみなされ、原則として課税されません。
ところが、絵はがき、線香、ロウソク、観光案内図などの一般的な物品を定価で販売した場合、それは国税庁が定める「物品販売業」という収益事業に該当し、課税対象へと切り替わります。現場の判断基準は国税庁宗教法人取扱要領等において極めて細かく定められており、宗教儀式に不可欠なものか、単なる一般市場の物品流通かによって明確に区分されています。
固定資産税の非課税要件と不動産の落とし穴
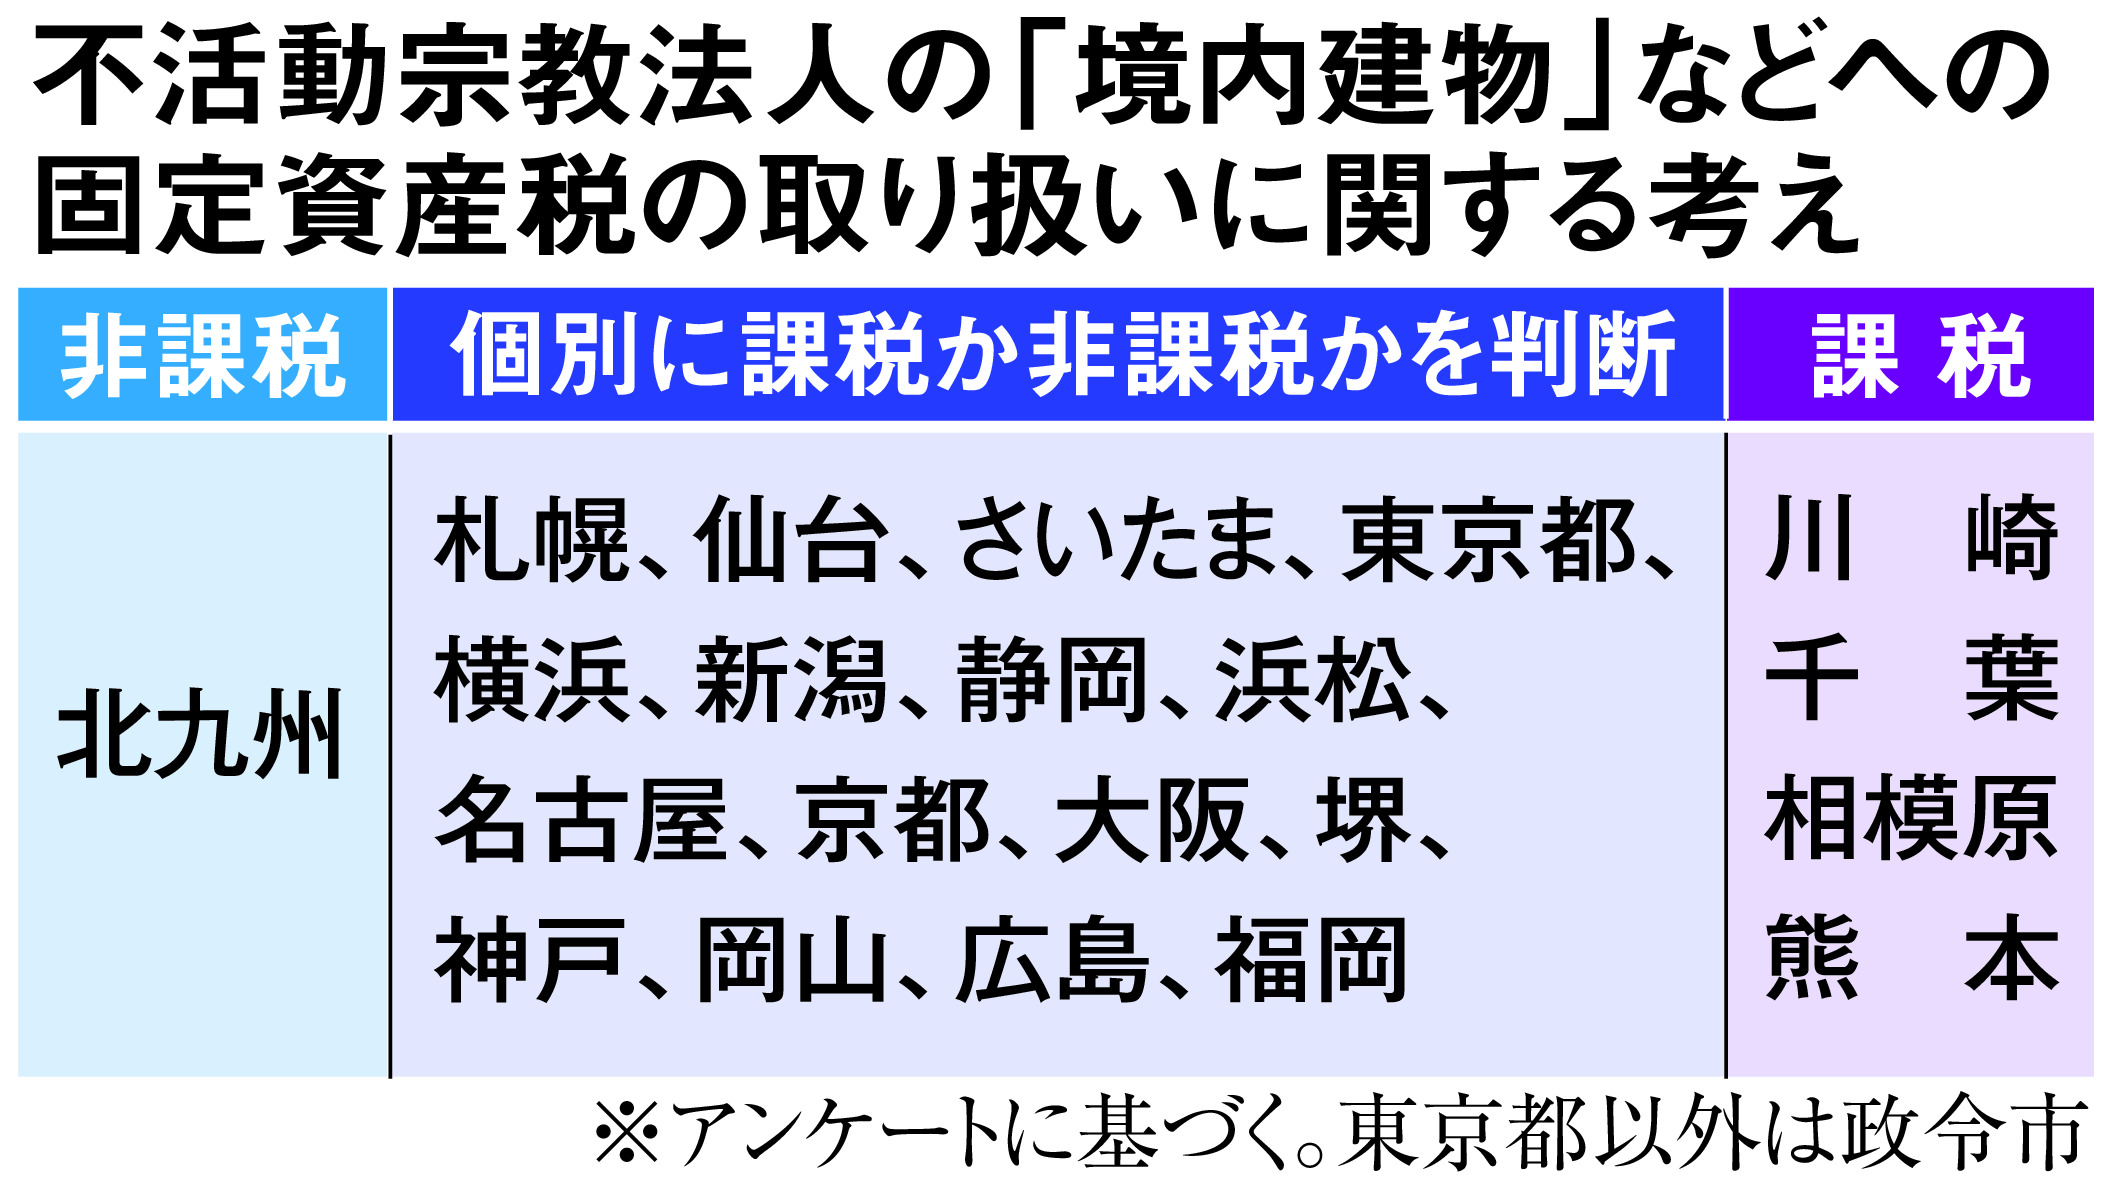
土地や建物を巡る税制でも、多くの誤解が蔓延しています。地方税法において固定資産税の非課税要件として規定されているのは、「専ら宗教法人の本来の用に供する境内地および境内建物」に限定されている点です。本堂、拝殿、山門、鐘楼といった礼拝用施設は固定資産税がゼロになりますが、以下のような不動産には容赦なく課税されます。
- 住職・神職の居住スペース(社宅・庫裏):居住専用となっている部分は、本来の礼拝施設とはみなされず、固定資産税が課されるのが通例です。
- 墓地や駐車場の課税関係:参拝者専用の無料駐車場や伝統的な墓地は非課税ですが、近隣住民や観光客に時間貸し・月極で貸し出す有料コインパーキングは「駐車場業」として固定資産税・法人税ともに課税対象となります。
- 所有する収益不動産:宗教法人が所有・経営する賃貸マンション、テナントビルなどは、一般企業が保有している不動産と何ら変わりなく満額課税されます。
収益事業に適用される軽減税率と「みなし寄付金制度」の特例
宗教法人が法令で定められた34業種の「収益事業」(出版業、不動産貸付業、旅館業、結婚式場経営など)を行う場合、法人税の申告義務が生じます。ただし、ここでも一般企業(普通法人)とは異なる強力な優遇が存在します。
普通法人の基本法人税率が23.2%であるのに対し、宗教法人をはじめとする公益法人等には収益事業の軽減税率が適用され、年800万円以下の所得に対しては15%、年800万円を超える所得に対しても19%という極めて有利な税率が適用されます。
さらに注目すべきはみなし寄付金制度の存在です。これは、収益事業から生じた利益の一部を、自らの宗教本来の活動(非収益事業)へ繰り入れた場合、それを「寄附金」とみなして収益事業の所得から差し引く(損金算入する)ことができる仕組みです。控除限度額は「収益事業の所得の20%」または「年200万円」のいずれか大きい方と定められており、この制度を駆使することで、合法的に収益事業の課税ベースを大きく圧縮することが可能になっています。
【客観データ比較】宗教法人と一般普通法人における税制の決定的一覧
両者の税制上の差異をより明瞭にするため、税目ごとの扱いと適用数値を下表に整理しました。報道資料や国税庁の法定税率に基づく客観的な比較データです。
| 課税対象・税目 | 宗教法人に対する適用内容 | 普通法人(一般企業)の基準 | 編集部の見解・税務上の格差評価 |
|---|---|---|---|
| 本来事業の法人税 (お布施、寄附金等) | 非課税(0%) 申告書提出の義務も原則なし | 全所得に対して23.2% (資本金1億円超の場合など) | 信教の自由保護に基づく最大の非課税枠。世論の批判が集中しやすい焦点。 |
| 収益事業の法人税 (法定34業種の所得) | 年800万以下:15.0% 年800万超:19.0% | 年800万以下:15.0% 年800万超:23.2% | 中小企業特例と比べても、高額所得区分における4.2ポイントの優遇差が存在。 |
| みなし寄付金控除 (収益事業から本来事業へ) | 所得の20%または200万円 いずれか大きい方を損金算入 | 制度自体が存在しない (一般寄附金の限度枠のみ) | 合法的な課税所得圧縮ツールとして機能。収益事業の利益を宗教活動へ還流可能。 |
| 固定資産税 (境内地・建物 vs 賃貸物件) | 境内地・本堂は非課税(0%) 収益物件・私用部分は課税 | 保有する全事業用固定資産に 標準1.4%が満額課税 | 都心一等地の大規模寺社では数百〜数千万円規模の保有コスト削減に直結。 |
| 代表者個人の給与所得税 (役員報酬・給与) | 通常通り満額課税 (累進税率5%〜45%) | 通常通り満額課税 (累進税率5%〜45%) | 法人の財布と個人の財布は別。宗教者個人は無税ではないという重要な事実。 |
【実態検証】「坊主丸儲け」の虚実と現場住職が直面する過酷な格差
ネット上の口コミや知恵袋、SNSの論調では、「高級外車を乗り回す住職」のイメージが先行しがちです。しかし、宗教界のリアルな現場実態をつぶさに観察すると、そこには残酷なまでの二極化が横たわっています。
報道関係者や宗教学者の現地調査によると、全国に約18万件存在する宗教法人(神社約8万、寺院約7万7千など)のうち、信者数や観光客に恵まれ莫大な余剰資金を持つ法人はごく一握りに過ぎません。過疎化と少子高齢化、そして「葬式離れ・墓じまい」の直撃を受けた地方寺院の実態は深刻を極めます。過疎地域の寺院では、年間収入が300万円未満にとどまる法人が3割から4割を占めるとされ、住職が教師や会社員などの兼業をしなければ生活が成り立たないケースが日常茶飯事です。
ある地方寺院の住職は、関係者の取材に対して重い口を開いています。
「『お布施は非課税で丸儲けですね』と揶揄されるのが一番辛い。寺の収入はすべて本堂の屋根の修繕積立や仏具の維持、地域の年中行事の運営で消えていきます。国の指定文化財を抱えていれば補修費用は数千万円単位。法人から私自身に支払われる給与は月15万円程度で、そこからは一般の方とまったく同じように所得税や住民税、国民健康保険料が引かれています」
このように、「宗教法人」が非課税措置を受けていることと、「宗教者個人」が裕福であることは同義ではありません。法人の資産を住職が私的に流用すれば「役員賞与」と認定され、国税調査官によって重加算税を含む厳しい追徴課税が課されます。「坊主丸儲け」という記号化されたフレーズは、ごく一部の富裕層宗教法人の振る舞いが生んだステレオタイプであり、現場の大半は文化遺産の維持管理に喘いでいるのが冷酷な真実です。
一般に知られていない盲点とリスク|宗教法人買収と節税対策の闇
一方で、制度の歪みを突いた脱法行為が後を絶たないこともまた、厳しい批判を招く要因となっています。近年、富裕層や一部の不透明なコンサルタントの間で密かに行われてきたのが、宗教法人買収と節税対策を巡る不当なスキームです。
後継者不在で活動実態を失った「休眠宗教法人(不活動宗教法人)」をブローカー経由で数千万円程度で買い取り、その法人格を隠れ蓑にして利益を付け替えようとする手口が横行しました。具体的には、自らが営む一般事業の売上を宗教法人の「お布施」や「非課税売上」に見せかけて法人税の支払いを免れたり、宗教法人名義で高級外車や別荘を購入して個人の資産課税を逃れようとする悪質な工作です。
しかし、国税当局および文化庁の監視体制は現在、過去にないレベルで強化されています。
- 実態のない宗教活動の否認:国税庁は調査において、教義の普及や信者の存在、儀式の挙行実態が確認できない法人を「単なる隠れ蓑」と断定し、法人格を無視して実質所得者課税の原則を容赦なく適用しています。
- 休眠法人の一斉解散命令請求:文化庁主導のもと、長期間活動していない宗教法人に対して裁判所へ解散命令を請求する動きが全国の自治体で加速しています。
- 重加算税と刑事告発のリスク:偽装された宗教活動による所得隠しは、悪質な仮装・隠蔽として35%〜40%の重加算税の対象となり、巨額の脱税事件として刑事告発されるケースが相次いでいます。
「宗教法人を買えば税金がゼロになる」という甘言に乗ることは、法的な破滅を招く極めてハイリスクな行為であり、国税調査官のメスが最も鋭く入りやすい領域であることを認識しなければなりません。
宗教法人法の改正議論と課税見直しの現在地
一連の旧統一教会問題や不透明な資金洗浄疑惑を契機として、国会や有識者会議では宗教法人法の改正議論と宗教法人課税見直しの現在のあり方が本格的なアジェンダとして浮上しています。
現在焦点となっているのは、主に以下の3つの改革論点です。
- 財務諸表の開示義務の拡大:現行法でも一定規模以上の法人には収支計算書等の作成・提出が義務付けられていますが、閲覧できる権利者が信者等に限定されているため、第三者への情報開示を進めて透明性を高めるべきだという意見が根強く存在します。
- 収益事業の範囲と軽減税率の見直し:「一般企業と同じビジネスを行っている以上、軽減税率(19%・15%)やみなし寄付金を適用するのは民業圧迫であり不公平である」という経済界からの批判を受け、税率を一般法人並み(23.2%)に引き上げる案が断続的に俎上に載っています。
- 不活動法人の売買規制の法制化:代表役員の変更登記を行う際、宗教的知見や後継資格をより厳密に審査し、営利目的の売買を水際で阻止する法的手続きの導入が議論されています。
【プロの結論】感情的な特権批判を超えて見出すべき制度設計の本質
「宗教法人はずるいから一律課税せよ」という感情論は分かりやすい反発ですが、性急な全額課税は深刻な副作用をもたらします。もしお布施や境内地に一般企業並みの固定資産税や法人税を課せば、真っ先に崩壊するのは都心の大規模寺社ではなく、何百年もの歴史や伝統文化、地域の景観とコミュニティを支えてきた地方の中小寺社です。これらが一斉に破綻すれば、国宝・重要文化財の管理費がすべて国家予算(国民の税金)へと跳ね返ってくるという皮肉な結末を招きます。
真に求められているのは、「宗教活動への無差別な課税」ではなく、「宗教を騙った営利行為の徹底的な選別・排除」と「収益事業における一般企業とのイコール・フッティング(公平な競争環境の確立)」です。透明性の向上を促しつつ、信教の自由という民主主義の根幹を守るバランス感覚が、今後の制度設計における決定打となります。
【宗教法人 非課税】に関するよくある質問(FAQ)
Q1:お坊さんや神主さんの個人的な給料にも税金はかからないのですか?
A1:いいえ、しっかり課税されます。宗教法人が得るお布施は非課税ですが、そこから住職や神職に支払われる報酬は一般のサラリーマンと同様に「給与所得」とみなされます。法人側で所得税と復興特別所得税が源泉徴収され、個人住民税も課税されます。
Q2:おみくじやお守り、御朱印の授与に消費税がかからないのはなぜですか?
A2:消費税法上、お守りや御朱印は「信仰の対象物に対する喜捨金(寄附)」と解釈されているためです。対価を得て物品を販売しているのではなく、神仏への奉納に対する返礼品と位置づけられるため、消費税の課税対象から除外されています。
Q3:休眠している宗教法人を買い取って節税会社にするのは違法ですか?
A3:法人格の承継自体は所轄庁への届出等を経て行われますが、「実態のない事業所得をお布施と偽る」「個人の生活費を法人の非課税経費に付け替える」といった行為は明白な脱税(所得税法・法人税法違反)です。近年は国税庁と文化庁が連携して重点調査を行っており、重加算税や刑事告発の対象となります。
Q4:海外の先進国でも宗教団体は非課税になっているのですか?
A4:はい、米国をはじめとする欧米諸国でも、宗教団体は非営利団体(NPO・501(c)(3)団体など)の一種として位置づけられ、宗教活動による所得や礼拝施設への課税は原則免除されています。信教の自由の保護と国家権力の介入防止という観点は、国際的な法秩序においても共通のスタンダードです。
まとめ:特権批判の裏にある法制度の意図と今後の行方
「宗教法人はなぜ非課税なのか」という問いの背後には、憲法が保障する信教の自由を守り、国家権力による信条への介入を防ぐという極めて重い歴史的理由が存在します。そして現場の実態を見れば、お布施が非課税である一方で、収益事業には法人税が課され、僧侶個人の給与からは所得税が徴収されており、「何でもありの無税特権」というのは完全な誤解です。
一方で、収益事業に対する優遇税率やみなし寄付金制度、さらには不活動法人を巡る脱税工作など、世間の納得感を得難いグレーゾーンが残されていることも紛れもない事実です。2026年以降の日本社会において求められるのは、感情的な宗教バッシングに終始することなく、文化の継承と公平な税負担の境界線をどこに引くのかという、冷静で開かれた議論の進展です。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
