スーパーのレジで支払額を見るたびに覚える違和感、毎月の給与明細で確実に引かれる社会保険料の重み、そして連日メディアを賑わす人手不足の叫び声。2026年を迎えた現在、私たちが肌で感じているこの閉塞感は、一時的な景気の波によるものではありません。長年先送りされてきた構造的課題が一気に表面化し、国家の屋台骨そのものが揺らぎ始めている証拠です。
「この国はこれからどこへ向かうのか」「自分の暮らしや老後を守る手立てはあるのか」。そうした切実な不安を抱える人々のために、第一線の取材現場で見えてきたデータと専門家の冷徹な予測をもとに、これからの日本を待ち受ける現実と、個人が取るべき具体的な生存戦略を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年は全団塊世代が後期高齢者となり、社会保障費の膨張と現役世代の負担増が臨界点に達する構造転換の年である。
- 要点2:急激な円安物価高と実質賃金の伸び悩みが常態化し、2030年に向けて地方消滅やインフラ撤退が加速する。
- 要点3:国家依存から脱却し、外貨建て資産形成や人的資本の再構築など「個人の資産防衛」を即座に実行することが唯一の防波堤となる。
【2026年最新】急激な円安物価高と生活への影響|迫る危機の正体
食品売場で価格据え置きのまま容量が減らされる「ステルス値上げ」にため息をつく光景は、もはや日常となりました。長らくデフレに沈んでいた日本経済は、想定外のインフレと歴史的な為替の減価によって、国民生活に重い打撃を与えています。総務省の家計調査や民間シンクタンクの公表データを見ても、エネルギー価格の高騰と食料品価格の上昇は止まらず、家計の実質購買力は過去数年で明確に低下しました。
問題の本質は、物価上昇に見合うだけの賃上げが一部の大手企業に留まり、雇用の約7割を支える中小企業に十分波及していない点にあります。輸入コストの上昇を価格転嫁できずに体力を削られる企業と、生活防衛のために支出を切り詰める家計の双方が疲弊する「スタグフレーション」の影が色濃く漂っています。公式発表資料を精査すると、生活必需品を中心とした基礎的支出の割合を示すエンゲル係数は高水準を記録し続けており、中間層の貯蓄余力が確実に削り取られている実態が浮き彫りになっています。
街頭取材や家計相談の現場からは「共働きで世帯年収が上がったはずなのに、手元に残るお金が明らかに減っている」「子どもの教育費と親の介護費用の両立が現実的な恐怖になってきた」という切迫した声が絶えません。為替相場の変動や世界的なサプライチェーンの再編に伴うコスト高は、単なる一時的なトレンドではなく、日本人の生活水準を根本から押し下げる構造的圧力として定着しつつあります。
【データ検証】2026年問題の真相と2030年の日本の姿
団塊の世代(1947〜1949年生まれ)のすべてが75歳以上の後期高齢者となったことで、医療費や介護給付費の急膨張が不可逆的な局面に入りました。これが巷で囁かれる2026年問題の真相です。社会保障制度を支える側の現役世代が急激にやせ細る一方で、支えられる側の高齢者人口がピーク圏に達し、現場の医療崩壊や介護難民の発生が現実の脅威となっています。
国立社会保障・人口問題研究所の将来推計人口が示す通り、日本の総人口は減少の一途をたどり、2030年代には地方都市を中心にインフラや商業機能の維持が困難になる地域が続出します。経済学者の野口悠紀雄氏をはじめとする有識者や、第一ライフ経済研究所の星野卓也氏らが指摘するように、日本は今「人口減少の新局面」に突入しており、これまで通りの行政サービスや社会インフラを全国一律で維持することは物理的に不可能です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
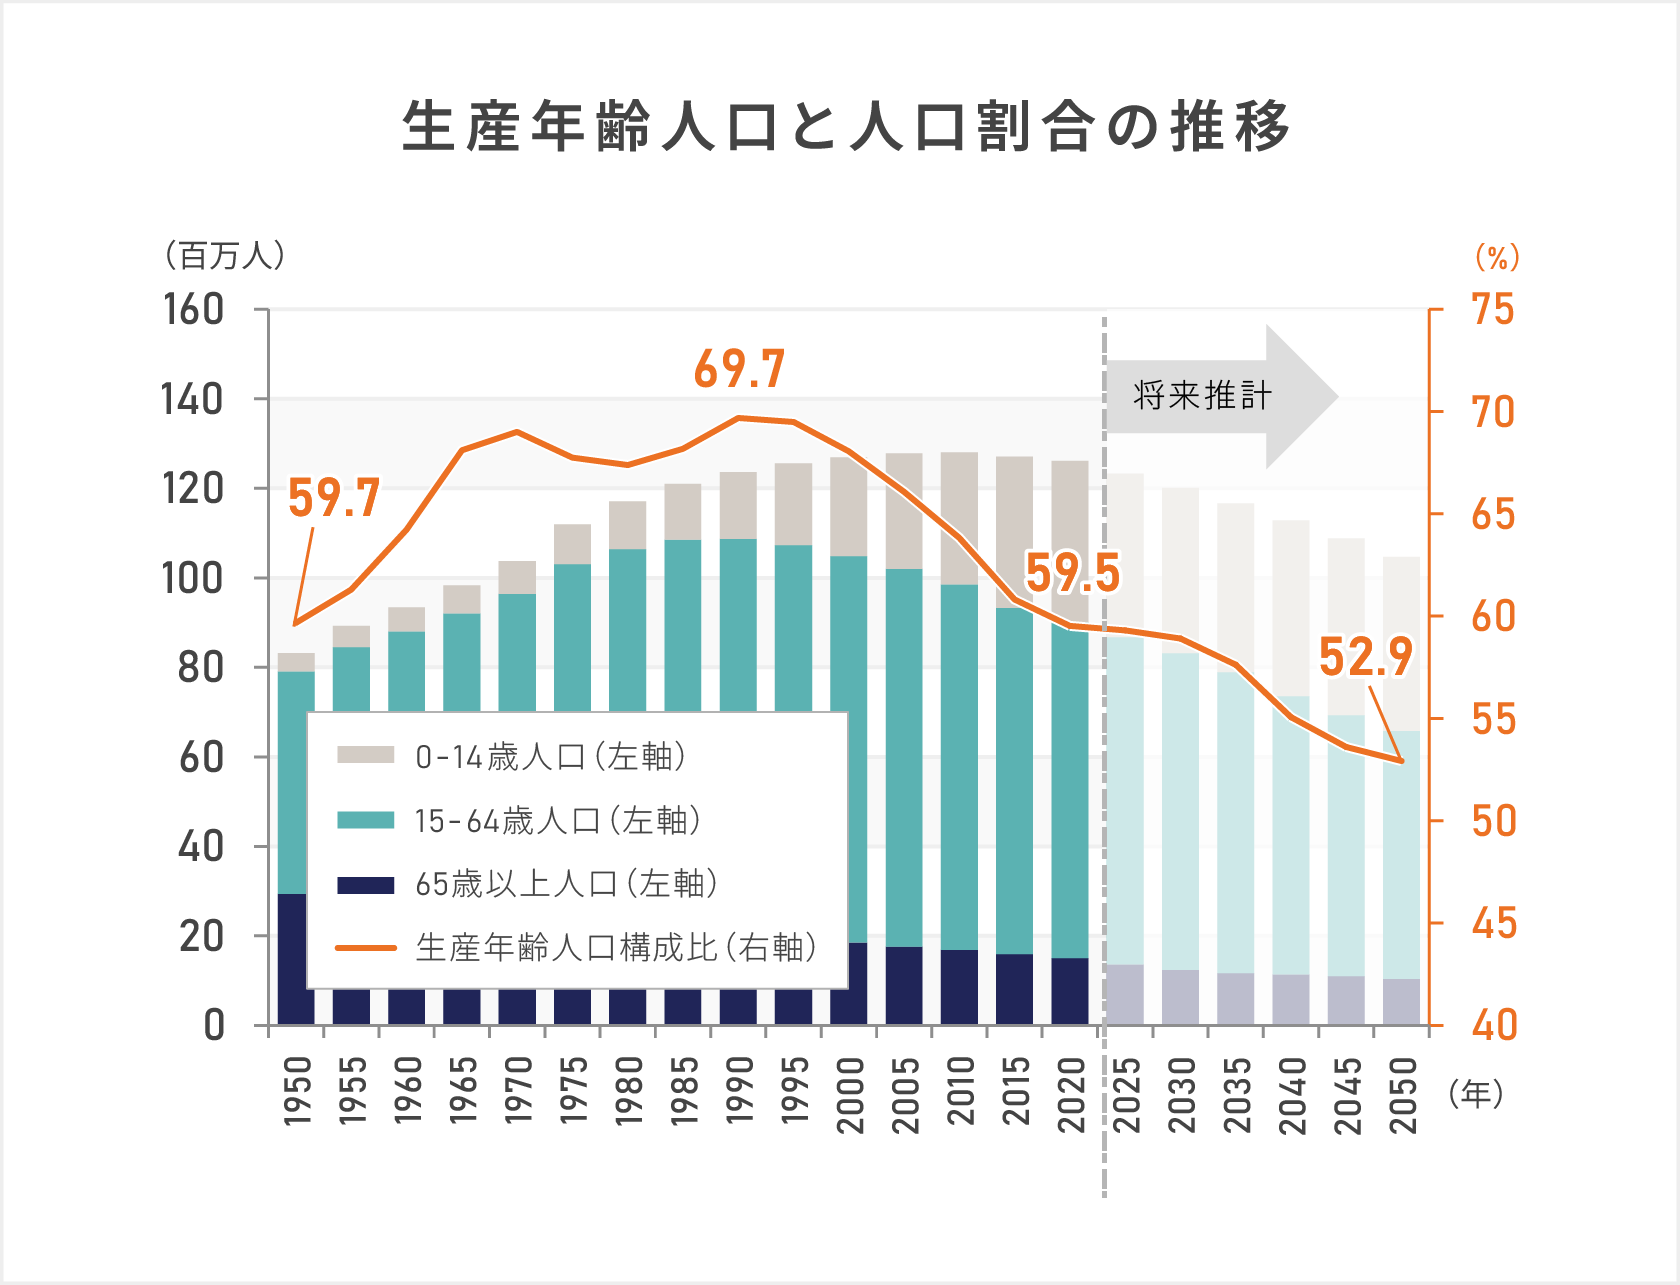
| 生産年齢人口比率 | 2030年には約58%、2050年には50%前後まで激減予測 | 主要先進国平均:約64〜66% | 産業全体の労働力蒸発が深刻化し、内需主導の成長モデルは完全に破綻する水準。 |
| 国民負担率(税+社保) | 潜在的国民負担率はすでに50%台前半で高止まり | 1980年代:約30%台前半 | 「働いても半分は公費に消える」心理的限界点に達し、現役世代の勤労意欲を阻害。 |
| 地方自治体の存続性 | 全国の自治体の約4割が「消滅可能性自治体」に該当 | 持続可能な地域コミュニティの維持 | 限界集落の統廃合や行政サービスの選択と集中が避けられず、居住地選別が急務。 |
| 年金実質給付水準 | マクロ経済スライド発動により実質価値は年1〜2%目減り | 現役世代平均収入の50%維持(所得代替率) | 受給額の数字自体は保たれても、物価高に追いつかず実質的な購買力は低下し続ける。 |
このデータが物語るのは、日本という国家がこれまで経験したことのない「縮小の均衡」を迫られている事実です。かつてのように成長によって分配原資を増やすことは難しく、限られたパイを巡る世代間・地域間の綱引きは激しさを増しています。
社会保険料のステルス増税と年金制度崩壊の危機を暴く
税金そのものの引き上げに対して世論の反発が強いため、歴代政権は厚生年金保険料や健康保険料、介護保険料の算定基準や特例措置を見直す形で負担増を繰り返してきました。これこそが、国民の実質手取りを圧迫し続けるステルス増税の構造です。所得税率が変わっていなくても、年収に占める社会保険料負担は右肩上がりに上昇しており、可処分所得は確実に目減りしています。
公的年金制度について「将来完全に破綻して1円ももらえなくなる」という言説がネット上で散見されますが、これは制度設計の観点からは正確ではありません。公的年金は賦課方式(現役世代が高齢者を支える仕組み)であるため、国が存続する限り給付そのものがゼロになることはありません。しかし、その裏にある真実はもっと残酷です。年金制度は崩壊しない代わりに、受け取れるお金の実質価値がインフレとマクロ経済スライドによって削られ続けるのです。
額面上は月20万円が支給されていたとしても、日用品や光熱費が2倍に跳ね上がっていれば、実質的な価値は月10万円分に過ぎません。家族社会学の観点から見ると、昭和期の「企業と国が老後を丸抱えするモデル」に依存しきった国民心理が、このステルス減額に対して危機感を麻痺させてきた側面があります。国や会社に過度にもたれかかる「制度的共依存」を断ち切り、自分自身の家計と公的制度の間に健全な心理的バウンダリー(境界線)を引き直すことが不可欠です。
【実態検証】AI進化と労働環境の変化|雇用と賃金の最新動向と現場のリアル
人口減少による人手不足が深刻化する一方で、生成AIをはじめとする高度テクノロジーの社会実装が雇用の現場を一変させています。IT・事務・法務・クリエイティブ領域において、これまで多くの人手を要していた中間業務が急速に自動化され、企業は「ただ頭数を揃える採用」から「圧倒的な付加価値を生む少数精鋭へのシフト」を強めています。
SNSやオンラインコミュニティでの生の声を集約すると、現場の焦燥感が色濃く浮かび上がります。5chの転職板や知恵袋には「新卒から10年続けてきた一般事務の枠が縮小され、リスキリングを迫られている」「社内AIツールの導入で、チームの半分が他部署へ配置転換された」という投稿が溢れています。一方で、AIを使いこなして複数案件をこなすフリーランスや、グローバル市場で通用する専門技術を持つ層は、過去最高水準の報酬を獲得しています。
雇用と賃金の最新動向が示しているのは、職種ごとの完全な「K字型二極化」です。単に汗を流せば年功序列で給与が上がった時代は完全に終焉を迎えました。労働環境の変化に順応できず、過去の成功体験に固執する労働者は、人手不足の時代であるにもかかわらず実質賃金が下がり続けるという厳しい現実に直面しています。
一般に知られていない盲点とネットの誤解|「日本沈没論」の嘘と現実
メディアやSNSでは「日本はもう終わりだ」「若者は全員海外移住すべきだ」といった極端な悲観論がバズを集めがちですが、ジャーナリスティックな視点で見れば、こうした言説の多くは実態を無視した過度な扇動です。冷静にファクトを直視すれば、日本にはまだ他国にない強固な強みが残されています。
治安の圧倒的な良さ、清潔で成熟した生活基盤、世界最高水準の医療アクセス、そして世界屈指の対外純資産残高。これらはどれほど悲観的なシナリオにおいても、一朝一夕に失われるものではありません。安易に「海外に出れば高収入でバラ色」と信じて海を渡り、現地の治安悪化や高額な生活コスト、医療格差に直面して帰国を余儀なくされるケースは後を絶ちません。
暴くべき盲点は、「国が衰退すること」と「個人が貧困に陥ること」は同義ではないという事実です。日本国内にとどまりながらも、インフレや人口動態の波を予測し、適切なポジションを取っている層は着実に生活防衛に成功しています。思考停止の日本絶望論に逃げ込むのではなく、縮小する国内市場の中でどのセクターが生き残り、どの資産が価値を維持するかを見極める眼力こそが問われています。
【プロの結論】資産防衛の具体策と格差拡大社会を生き抜く判断基準
構造的な円安、増税、社会保障の縮小という三重苦の中で、自らの生活と家族の未来を担保するためには、即効性のある具体的な防衛策を淡々と積み上げるしかありません。専門家が提唱する現実的なロードマップは以下の通りです。
第1に、円建て預金一本槍からの完全脱却です。新NISAなどを活用し、世界経済の成長を取り込む全世界株式インデックスや米ドル建て資産など、外貨ベースの資産比率をポートフォリオの半分程度まで高めることが急務です。自国の通貨価値が目減りする局面において、外貨建て資産を保有することは投機ではなく、購買力を維持するための「保険」に他なりません。
第2に、住む場所の戦略的選別です。2030年に向けて限界集落化が進む郊外や過疎地の不動産は、売却も賃貸もできない「負動産」へと化します。行政機能や医療施設が集中するコンパクトシティの中心部、あるいは人口流入が続く大都市圏の拠点駅近郊に居住拠点を置くことが、将来の資産価値下落とインフラ遮断から身を守る最大の防衛策となります。
第3に、自身の人的資本のアップデートです。AIに代替されにくい「対人折衝力」「現場での高度な身体知」「複数の専門知識を掛け合わせる編集力」を磨き、単一の企業に収入を依存しない複数のキャッシュポイントを構築すること。これが、いかなる税制改正や雇用環境の激変にも耐えうる最強の盾となります。
【プロの判断基準】備えが成功する人・手遅れになる人の決定的な差
- 向いている人(生き残れる人):国の制度に過度な期待を抱かず、早期に外貨建て投資やスキルのリスキリングを開始できる人。現状維持バイアスを捨て、生活コストの見直しと居住地の選別を合理的に実行できる人。
- おすすめできない行動(リスクが高い人):「政府が何とかしてくれる」「定年まで今の会社が守ってくれる」と信じ込み、預貯金を日本円のまま放置している人。時代の変化を否定し、AIや新しい金融知識の習得を拒絶する人。
【これから の 日本 は どうなる】に関するよくある質問(FAQ)
Q1:2026年以降、公的年金は本当にもらえなくなるのですか?
A1:年金給付そのものがゼロになることはありません。公的年金は国の根幹制度であり、賦課方式であるため制度自体は維持されます。ただし、マクロ経済スライドや受給開始年齢の引き上げにより、物価上昇に対する実質的な購買力は確実に低下します。「受け取れるが、それだけでは暮らせない」状態が常態化するため、私的年金や資産運用による自助努力が前提となります。
Q2:地方都市の限界集落化や不動産の暴落はいつ本格化しますか?
A2:2026年から2030年にかけて急速に加速します。団塊の世代が80代に達することで実家の相続が急増し、地方や大都市近郊の郊外住宅地で空き家が爆発的に増加するためです。買い手のつかない物件は管理費や固定資産税だけを食いつぶすリスク資産となるため、不要な不動産の処分や拠点集約は早急に進める必要があります。
Q3:物価高と円安に対して、個人が今すぐできる資産防衛は何ですか?
A3:まずは家計の固定費を徹底的に見直した上で、生活防衛資金を除く余裕資金を「新NISA」などの非課税制度を活用して世界分散投資(オルカンやS&P500など)に回すことです。日本円の価値下落に対抗するため、外貨建て資産を保有することが最も効果的かつ再現性の高い防衛策となります。
まとめ:激動の時代を乗り越えるための現実的な羅針盤
これからの日本を待ち受ける現実は、かつてのような高度経済成長の夢物語ではありません。人口減少、円安物価高、社会保険料の増大という波は容赦なく押し寄せ、受動的に生きている者から順番に豊かさを奪い去っていきます。
しかし、悲観する必要はありません。危機の輪郭がこれほど明確にデータとして示されているということは、裏を返せば「正しい備えを打つための十分な時間と情報が与えられている」ということでもあります。国家や会社への過度な依存を手放し、自らの手で資産を守り、知識を磨く能動的な個へと脱皮すること。それこそが、激動の日本を不安なく、力強く生き抜くための唯一確実な解答です。 (出典: これから の 日本 は どうなる(Yahoo!ニュース))
