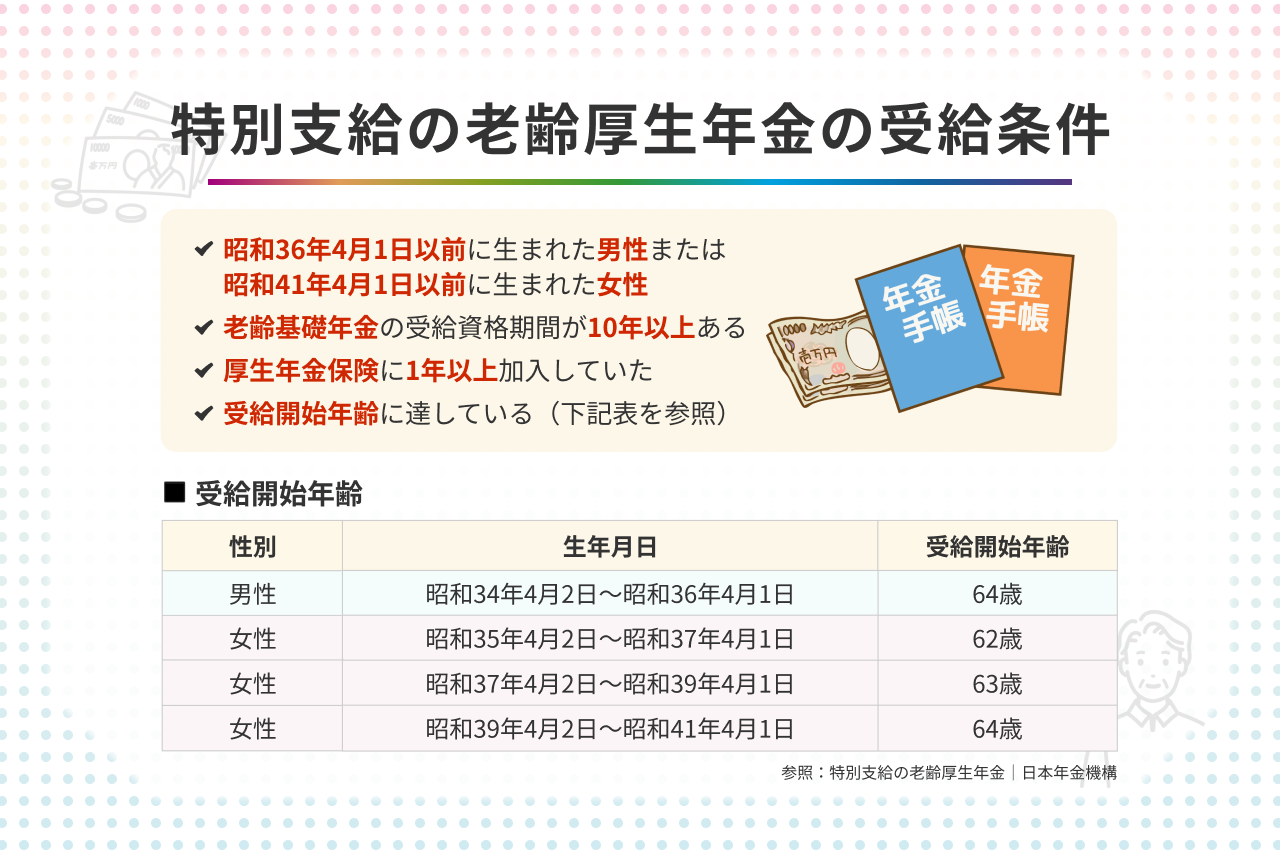
公的年金の受給開始年齢が原則65歳へと引き上げられる過程で、対象世代の生活設計を支える経過措置として導入された「特別支給の老齢厚生年金」。2026年現在、制度の対象となる世代は着実に終盤へと向かっており、自身が受給対象に該当するのか、あるいはいつからいくら受給できるのかという関心が一気に高まっています。
しかし、この年金は請求手続きを行わない限り国から自動的に口座へ振り込まれることはありません。現場の年金事務所や社会保険労務士への相談事例では、「65歳になったらまとめてもらえると思い込んで放置していた」「手続きの通知をダイレクトメールと勘違いして捨ててしまった」という声が今なお頻発しています。さらに、定年後も再雇用やパートタイマーとして就労を続ける場合、給与水準によって支給が全額停止に追い込まれる落とし穴も潜んでいます。制度が完全に幕を閉じる前に知っておくべき決定的な受給条件と実務上のリスクを、調査データとともに紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:対象は男性が昭和36年4月1日以前、女性が昭和41年4月1日以前の生まれであり、2026年現在は主に女性世代の受給手続きが山場を迎えている。
- 要点2:65歳前の特別支給には「繰下げ受給による増額」の仕組みが一切存在せず、請求を放置すると5年の消滅時効で権利が永遠に消滅する。
- 要点3:在職老齢年金やハローワークの雇用保険(基本手当)との併給調整により、働き方次第では受給額がゼロになるため事前の綿密な試算が不可欠である。
【対象者は誰?】特別支給の老齢厚生年金の仕組みと生年月日早見表
特別支給の老齢厚生年金は、昭和60年の国民年金法・厚生年金保険法の大改正を起点としています。それまで原則60歳から支給されていた厚生年金の受給開始年齢を、財政健全化と長寿化を理由に65歳へとスムーズに引き上げるため、激変緩和措置として創設された背景を持ちます。
この制度を理解する上で外せない基本構造が、報酬比例部分と定額部分の違いです。創設当初は、現役時代の平均給与と加入月数に応じて計算される「報酬比例部分」と、基礎年金に相当する固定額の「定額部分」の両方が60歳から支給されていました。しかし、段階的な法改正を経て定額部分はすでに全世代で支給終了となっており、現在対象となっている世代が受け取れるのは純粋に現役時代の報酬実績に基づいた「報酬比例部分」のみとなっています。
受給資格を満たすための必須要件は、公的年金全体の受給資格期間(保険料納付済期間や免除期間など)が10年以上あり、かつ厚生年金保険の加入期間が通算して1年以上あることです。そして最大の判定軸となるのが「生年月日」と「性別」の区分です。
| 区分 | 生年月日区分 | 支給開始年齢 | 2026年現在の現況・動向 |
|---|---|---|---|
| 男性(引上げ先行組) | 昭和34年4月2日〜昭和36年4月1日 | 64歳 | 全員が65歳に到達済み(本来の老齢厚生年金へ移行完了) |
| 女性の支給開始年齢(62歳) | 昭和37年4月2日〜昭和39年4月1日 | 62歳 | 受給期間中または65歳受給権発生の直前段階 |
| 女性の支給開始年齢(63歳) | 昭和39年4月2日〜昭和41年4月1日 | 63歳〜64歳 | 2026年現在、受給開始期を迎え手続きが最盛期 |
| 制度終了ライン | 男女ともに該当基準以降の生まれ | 65歳(特例なし) | 特別支給の対象外(65歳からの原則受給のみ) |
日本年金機構の公開データや生年月日早見表を照合すると明らかな通り、男性は昭和36年4月1日生まれをもって特別支給の対象がすべて終了しました。男性で最も若い対象者であっても2025年度までに64歳の受給開始期を通過しており、現在受給中か、あるいは65歳の本来支給へと切り替わっています。
一方、女性は男性に比べて支給開始年齢のスケジュールが5年遅れて進行してきたため、昭和41年4月1日以前に生まれた女性が現在進行形で受給対象となっています。女性の支給開始年齢一覧において、昭和39年4月2日から昭和41年4月1日生まれの女性は64歳からの受給開始となり、この層が受給開始を迎える2026年から2030年にかけてが実質的な過渡期です。この制度終了はいつまでかという点については、昭和41年4月1日生まれの女性が65歳を迎える2031年春をもって、特別支給の老齢厚生年金という制度そのものが完全に役目を終えることになります。
【データ比較】報酬比例部分の平均受給額と受け取りの実態
厚生労働省の「年金事業年報」や各公的統計を参照すると、特別支給の老齢厚生年金の平均受給額は、一般的なシニア層が想像する「満額の年金」とは大きく異なることが分かります。65歳以降に支給される本来の年金は「老齢基礎年金」と「老齢厚生年金」の2階建てですが、特別支給の期間中に支払われるのは報酬比例部分(2階部分のみ)であるためです。
受給者の現役時代の給与水準や厚生年金の加入期間によって個別の振れ幅は非常に大きいものの、公的データに基づく受給実態としては月額換算で約5万円から10万円程度(年額60万円〜120万円前後)に着地するケースがボリュームゾーンを占めています。特に現在受給の中心となっている女性層においては、かつて出産や育児による就労の中断期間があったり、パートタイム勤務期間が長かったりした影響から、月額3万円〜7万円程度にとどまる事例も少なくありません。
それでも、定年退職から本来の年金受給が始まる65歳までの無年金期間において、年間数十万円から百万円規模のキャッシュフローが確保できる価値は絶大です。退職金の取り崩しスピードを緩め、日々の生活防衛資金を確保する上で、極めて重要なライフラインとして機能しています。
【知らないと大損】「緑の封筒」を放置してはならない受給手続きの罠
この貴重な年金を巡って最も深刻なトラブルとなっているのが、受給権の発生に気づかず放置してしまうケースです。公的年金制度は「請求主義」を採用しており、どれほど条件を満たしていようと、自ら請求書を提出しない限り口座に入金されることはありません。
受給手続きの流れとして、対象者が受給開始年齢に到達する3カ月前になると、日本年金機構から基礎年金番号やこれまでの加入履歴があらかじめ印字された「年金請求書(事前送付用)」が郵送されてきます。これが現場で通称年金請求書緑の封筒と呼ばれる書類です。この書類に必要事項を記入し、戸籍謄本や預金通帳のコピーなどの必要書類を揃えた上で、受給開始年齢の「誕生日の前日以降」に年金事務所へ提出することで受給がスタートします。
ここで最大の落とし穴となるのが、「65歳まで受け取りを我慢すれば、年金額が増えるのではないか」という致命的な勘違いです。結論から言うと、特別支給の老齢厚生年金繰下げ受給は制度上存在しません。
年金の繰下げ受給(受給を遅らせて受給額を割り増しさせる制度)は、あくまで65歳以降に発生する本来の老齢基礎年金・老齢厚生年金にのみ認められた仕組みです。60歳代前半の特別支給の老齢厚生年金には繰下げ増額の概念が一切ないため、受給開始年齢を過ぎて請求を遅らせても、受給額は1円も増えません。
さらに恐ろしいのは、公的年金の受給権には5年の消滅時効が存在する点です。受給開始年齢から請求を行わずに5年が経過すると、過去にさかのぼって受給できる権利が古い月分から順次法的に消滅していきます。「65歳になったから過去の分もまとめて請求しよう」と窓口を訪れた結果、時効によって本来受け取れるはずだった数百万円を丸ごと国庫へ返納する羽目になった当事者の悲痛な相談が、年金事務所の現場では後を絶ちません。
【働きながら満額もらう条件】在職老齢年金と雇用保険併給調整の壁
特別支給の老齢厚生年金を受け取る権利を得たとしても、定年後に意欲的に働き続けている人には二重の制度的ハードルが立ちふさがります。それが特別支給の老齢厚生年金と在職老齢年金による支給停止、そして雇用保険との併給調整です。
在職老齢年金とは、厚生年金に加入しながら働くシニアの給与(賞与を含む総報酬月額相当額)と年金月額(基本月額)の合計が基準値を超えた場合に、年金の一部または全額が支給停止となる仕組みです。2026年最新の年金改正動向を注視する上で極めて重要なのが、この支給停止調整額の推移です。近年の改正により、60歳〜64歳の支給停止基準額は65歳以降と同じ基準(50万円基準)へと引き上げられて統合されました。働きながら受給できる条件の境界線は、以下の計算式に集約されます。
【支給停止の判定基準】
総報酬月額相当額(給与+直近1年の賞与÷12) + 基本月額(年金の月額換算) ≦ 支給停止調整額(50万円)
この合計額が50万円以下であれば、給与を受け取りながら特別支給の老齢厚生年金を全額受け取ることができます。しかし、合計額が50万円を超えた場合、超えた部分の2分の1に相当する年金額が毎月カットされます。役員報酬が高額であったり、フルタイム勤務で現役時代並みの給与を得ている場合、年金が「全額支給停止」となり手取りが全く増えない事態が発生します。
もうひとつの盲点が、雇用保険基本手当との併給調整です。定年退職後にハローワークで求職の申し込みを行い、いわゆる失業手当(基本手当)を受給する場合、特別支給の老齢厚生年金は基本手当の受給期間中、全額にわたって支給停止となります。国の制度設計上、「求職活動中で働けない状態を支援する手当」と「退職後の生活を支える年金」の二重取りは認められていないためです。
基本手当の日額と年金の月額換算を比較した場合、一般的には失業手当の日額を満額受け取った方がトータルの受給額で有利になるケースが大半です。ただし、基本手当の受給が終了した後は年金の支給停止が解除されるため、失業手当の給付日数を消化した直後に速やかに年金の受給再開手続きを踏むという綿密なタイムライン管理が不可欠となります。
【実態検証】窓口相談の現場で見えた混乱と受給者の生の声
制度の複雑さは、日々の相談現場におけるシニア層の深刻な戸惑いを生み出しています。都内の大手社会保険労務士法人や年金事務所の相談窓口に寄せられた実際の事例では、制度に対する思い込みや手続きの誤認が浮き彫りになっています。
都内在住の女性(63歳・パート勤務)は、自宅に届いた緑の封筒についてこう振り返っています。「日本年金機構からの郵便物は普段から定期的に届くため、重要なお知らせだと思わずに引き出しの奥へしまい込んでいました。職場の同僚から『あなたと同い年の人はもう年金の手続きをしたよ』と聞いて慌てて年金事務所に電話したところ、すでに支給開始月から半年以上が経過していました。幸い時効の5年には達していなかったため遡って全額支給されましたが、もし知らずに65歳まで放置していたらと思うと背筋が凍りました」。
また、60代前半で再雇用を選択した男性のケースでは、企業の人事労務側の説明不足に起因する摩擦も見受けられます。「現役時代に近い給与水準で嘱託雇用を結んだ結果、在職老齢年金の基準を大幅に超過し、特別支給が全額停止となってしまいました。手取りベースで計算すると、給与を少し抑えて社会保険の負担を調整した方が年金を満額受給でき、結果的に手元に残る可処分所得が多かったのではないかと後悔しています」。
知恵袋やシニアコミュニティの生の声を見ても、「年金事務所の予約が取りづらく、手続きを後回しにしているうちに数カ月経ってしまった」「ハローワークの失業保険の手続きをした途端に年金が止まりパニックになった」といった書き込みが日常的に見受けられます。制度のルールが極めてシステマチックに自動連動しているからこそ、無知による損失が個人の家計を直撃している実情が窺えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
特別支給の老齢厚生年金は、受給権がある人にとっては確実に確保すべき正当な権利です。しかし、定年後の生活スタイルや就労状況によって、今すぐ手続きを進めるべき人と、働き方を含めて慎重にシミュレーションを行うべき人に分かれます。
迷わず速やかに受給手続きを進めるべき人
第一に該当するのは、定年退職後に完全リタイアした人、あるいは社会保険に加入しないパート・アルバイト等の短時間勤務にとどめている人です。給与による支給停止の恐れが一切ないため、緑の封筒が届き次第、受給開始年齢の誕生日前日に即座に書類を提出することが最善策となります。また、ハローワークで失業手当を受給する予定がない場合も、年金の受け取りを先送りする理由は1つもありません。繰下げ増額が効かない以上、1カ月でも早く受け取りを開始することが生涯手取りの最大化に直結します。
就労条件や給付の優先順位を慎重に精査すべき人
一方で慎重な判断が求められるのは、フルタイムや高水準の給与で再雇用契約を結ぶ人、ならびに退職直後で失業手当の受給を検討している人です。再雇用時の月収と賞与の設計によっては在職老齢年金により年金が大幅に削られるため、事前に人事担当者や社労士と相談し、給与と年金の合計手取りを最大化する労働日数・労働時間の調整が可能か検討する余地があります。また、ハローワークの基本手当をもらう場合は一時的に年金が全額停止するため、どちらを先に受給し、どのタイミングで年金へ切り替えるかの緻密なスケジュール設計が求められます。
【特別支給の老齢厚生年金】に関するよくある質問(FAQ)
Q1:自分が特別支給の老齢厚生年金の対象かどうかを最も手軽に確認する方法は?
A1:日本年金機構が運営する「ねんきんネット」にログインして自身の年金記録を確認するか、毎年誕生月に送られてくる「ねんきん定期便」を確認するのが確実です。また、受給開始年齢に到達する3カ月前に日本年金機構から「年金請求書(事前送付用・緑の封筒)」が自宅に届くため、その送付の有無が決定的な判定材料となります。
Q2:特別支給の老齢厚生年金を受け取ると、65歳以降にもらう本来の年金額が減額されてしまいますか?
A2:減額されることは一切ありません。特別支給の老齢厚生年金は、生年月日による経過措置として独立して支給されるものです。60歳代前半にこの年金を受け取ったからといって、65歳から受給する本来の「老齢基礎年金」や「老齢厚生年金」が減額されることはなく、65歳以降の年金を繰下げて受給額を増やす権利もそのまま維持されます。
Q3:ハローワークの失業手当と特別支給の老齢厚生年金、どちらをもらうのが得ですか?
A3:個人の給与履歴や給付日数によりますが、基本手当(失業手当)の日額に30を掛けた月額換算額が、年金の月額を上回っている場合は、失業手当を優先して受け取る方がトータルの受取総額で有利になるケースが大半です。失業手当の所定給付日数をすべて受給し終えた翌月からは年金の支給停止が解除されるため、手続きを連続して行うことで受取額の最大化が図れます。
まとめ:時効を迎える前に「年金請求書」の確認と賢い選択を
特別支給の老齢厚生年金は、昭和の年金制度改正から数十年をかけて続いてきた大掛かりな経過措置であり、その歴史は2031年春に向けて確実に幕を閉じようとしています。現在対象となっている世代は、この過渡期特有の恩恵を法的に享受できる最後の世代に他なりません。
受給にあたって最大の敵となるのは、制度の複雑さゆえの「無知」と「思い込み」です。繰下げ増額が一切利かないという基本ルール、放置し続ければ5年で権利が失われる消滅時効、そして給与や雇用保険との兼ね合いによる支給停止の計算式など、正しい知識を持っていなければ受給権を最大化することはできません。手元に届いた「緑の封筒」を決して見過ごさず、自身の就労プランと綿密に照らし合わせながら、1円の請求漏れもない確実な手続きを進めてください。 (出典: 特別 支給 の 老齢 厚生 年金(Yahoo!ニュース))
